خبير اوابك يكشف عن الاسباب الحقيقية لتراجع نمو صادرات الغاز الطبيعي المسال في العالم

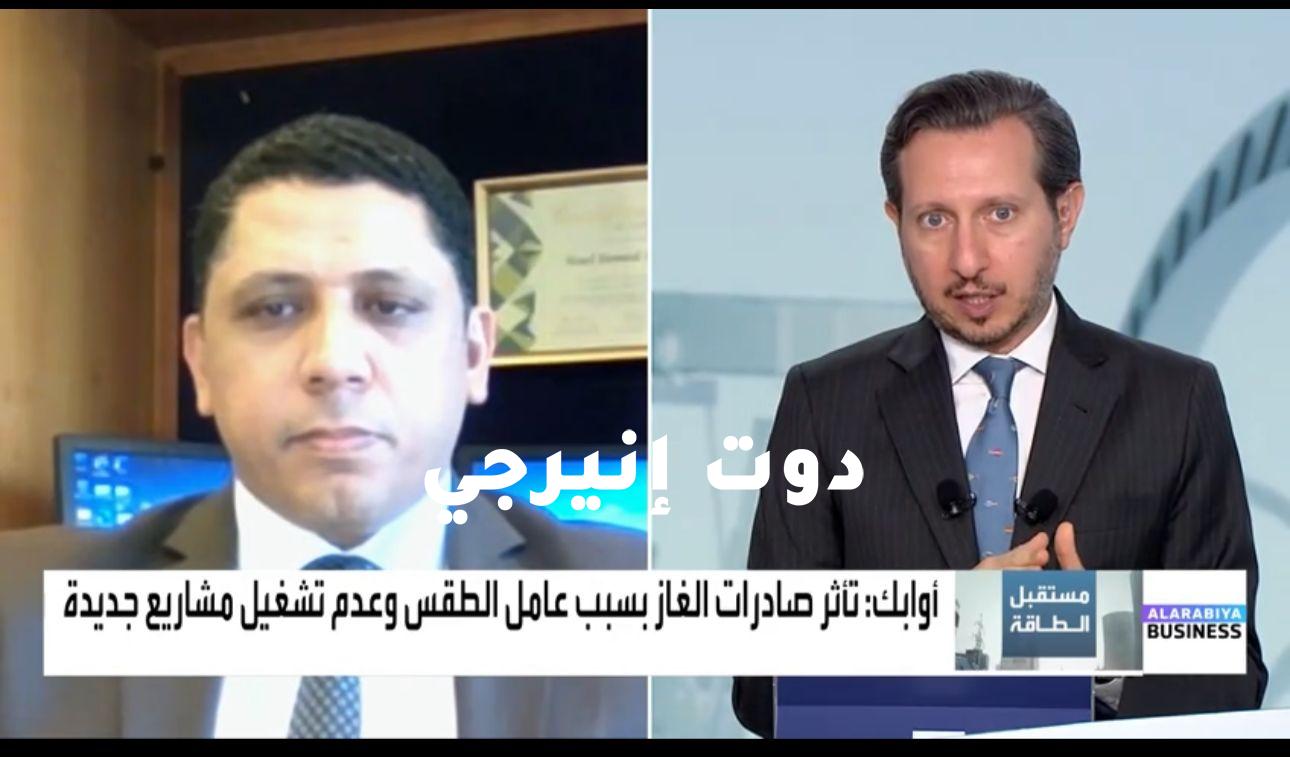
قال المهندس وائل حامد خبير الصناعات الغازية بمنظمة اوابك، إنه على مدار الشهور التسعة الأولى من عام 2024، بلغ إجمالي صادرات الغاز الطبيعي المسال نحو 305.9 مليون طن، مقابل 300.3 مليون طن خلال الفترة المماثلة من عام 2023، بنسبة نمو على أساس سنوي 1.9%، وهي تعد نسبة نمو متواضعة نسبيا بسبب محدودية نمو الإمدادات في السوق العالمي.
واضاف خبير اوابك في مقابله له علي قناة العربية، أن ذلك نتيجة: لعدم دخول مشاريع جديدة على خريطة الإنتاج (باستثناء مشروع الكونغو للغاز الطبيعي المسال الذي دخل بطاقة إنتاجية محدود 0.6 مليون طن/السنة).
والتراجع الحاد في صادرات الغاز الطبيعي المسال من بعض الدول المصدرة على إثر نمو الطلب المحلي على الغاز بسبب موجات الحرارة المرتفعة، وتراجع إنتاجها من الغاز.
وحول أداء روسيا في أول 9 أشهر من العام الجاري من حيث صادرات الغاز المسال، اوصح انه يمكن تقييم أداء صادرات الغاز الطبيعي المسال من روسيا من خلال ثلاث محددات أو اتجاهات
الأول : إجمالي الصادرات على مدار الشهور التسعة الأول من العام الجاري 2024، والذي بلغ نحو 24.7 مليون طن، مقابل 22.4 مليون خلال الفترة المماثلة من عام 2023، بنسبة نمو مرتفعة على أساس سنوي 10.2%. ويعود هذا النمو المرتفع في الصادرات إلى تشغيل المحطات بمعدلات مرتفعة دون توقفات تؤثر على استمرار عمليات الإنتاج.
الثاني: وجهة الصادرات نحو أسواق الاتحاد الأوروبي، فمن الملفت إن صادرات روسيا لدول الاتحاد الأوروبي ارتفعت بنسبة 12%، وفي طريقاها لتسجل مستوى قياسي بنهاية العام.
الثالث: وهو تـأثير العقوبات لكن يجب التوضيح أنها تستهدف المشاريع الجديدة وبالأخص مشروع أركتيك 2، فعلى الرغم من تحميل روسيا عدة شحنات منذ بداية العام، إلا أنها لم تتمكن من إيصالها إلى أي وجهة نهائية.
وحول انخفاض صادرات الدول العربية من الغاز المسال في الأشهر التسعة الأولة من العام مقارنة بنفس الفترة من العام الماضي، قال حامد إنه على مدار الشهور التسعة من العام الجاري 2024، بلغ إجمالي صادرات الدول العربية من الغاز الطبيعي المسال نحو 82.2 مليون طن وبحصة سوقية 27%، وهي أقل بنحو 2.4 مليون طن عن الفترة المماثلة من العام السابق 2023.
واشار الي ان هذا التراجع يعود إلى:
تراجع الصادرات من الجمهورية الجزائرية، وإجمالا بلغت صادرات الجزائر من الغاز الطبيعي المسال خلال الشهور التسعة الأولى من عام 2024 نحو 8.8 مليون طن، مقابل 9.6 مليون طن خلال الفترة المماثلة خلال العام الماضي، بنسبة تراجع على أساس سنوي 8.3%، لبعض أعمال الصيانة، لكن من جانب آخر تمكنت من زيادة صادراتها عبر خطوط الأنابيب إلى أوروبا لتحل في المرتبة الثانية بعد النرويج ضمن أكبر المصدرين.
وتوقف الصادرات من جمهورية مصر العربية بداية من الأول من مايو 2024، بموجب قرار من السلطات الرسمية لتأمين احتياجات موسم الصيف الذي يصل فيه الطلب على الغاز إلى ذروته.
وحول كميات الغاز المسال المستوردة من قبل الدول العربية في الأشهر الـ 9 الأولى من العام: قال خبير اوابك إنه بشكل عام هناك 4 دول عربية مستوردة للغاز الطبيعي المسال تشمل كل من مصر، الكويت، دبي، والأردن، وهي أسواق ذات طلب موسمي وتحتاج الغاز لسد الطلب على الطاقة الكهربائية. وخلال الشهور التسعة الأولى بلغ مجموع ما استورده قرابة 8.7 مليون طن مقابل 6.1 مليون طن، بنسبة نمو فاقت الـ 45%.
وتأتي الكويت في المرتبة الأولى وقد رفعت وارداتها خلال أول 9 شهور من العام الحالي إلى 5.8 مليون طن من 4.9 مليون طن.
أما مصر ففي المرتبة الثانية، استوردت وحدها قرابة 1.8 مليون طن، ثم الأردن ودولة الإمارات بواقع 1 مليون طن تقريبا لكل منهما. ومن المرجح أن تستمر واردات المنطقة في النمو بفضل مصر والكويت .
وبشأن الطلب على الغاز المسال الذي أيضا شهد هو الآخر نموا متوضعا، ارجع ذلك الي
أولاً: يظل نمو الطلب مرتبط أيضاً بنمو المعروض في السوق الذي يتسم بمحدودية الإمدادات (Supply tight)
ثانيا: كانت مخزونات الغاز الأوروبية مرتفعة بانتهاء الشتاء عند 70%، مما أدى إلى تقليل الطلب على شحنات الغاز المسال خلال الربع الثاني والثالث من العام الحالي.
ثالثا: حساسية المستوردين في السوق الآسيوي للأسعار الفورية، فعادة يفضل بعض العملاء في الصين والهند الشراء من مستويات 10-11 دولار لكل مليون وحدة حرارية بريطانية، ومن ثم بارتفاع الأسعار عن تلك المستويات، تقل شهيتم لاستيراد الغاز المسال.
وحول استمرار توقف إدارة بايدن عن اصدار التراخيص لمشاريع غاز مسال جديدة هذا العام, هذه السنة كانت الأقل من حيث قيمة القرارات الاستثمارية النهائية للغاز المسال منذ عام 2000. كما كانت كل المشاريع الجديدة التي دخلت الخدمة هذه السنة خارج أميركا. لو تعدد لنا هذه المشاريع وأحجام قدراتها.
قرارات الاستثمارات النهائي هي المؤشر الفعلي على الجدية من قبل الشركات المطورة بضخ الاستثمارات في المشاريع الجديدة، بعد أن تهيئت الظروف التنظيمية والتمويلية والتجارية ومنذ بداية العام تم اتخاذ قرار الاستثمار النهائي في أربعة مشاريع جميعها خارج الولايات المتحدة، بواقع:
مشروع واحد في كندا، وهو مشروع Cedar LNG ويتضمن مخطط المشروع بناء منشأة تسييل عائمة بطاقة تصميمية 3.3 مليون طن/السنة، في brtish Coulmbia غرب كندا
ومشروع Marsa LNG في سلطنة عُمان، وهو أول مشروع إقليمي لإنشاء مركز لتموين السفن بالغاز الطبيعي المسال بطاقة 1 مليون طن/السنة، ومن المتوقع دخوله حيز التشغيل بحلول عام 2028
ومشروع “الرويس” للغاز للطبيعي المسال بطاقة 9.6 مليون طن/السنة في دولة الإمارات، ، والذي سيساهم في رفع الطاقة الإنتاجية للغاز الطبيعي المسال لدولة الإمارات بأكثر من الضعف، لتصل إلى 15.4 مليون طن/السنة بحلول عام 2028، مقارنة بالطاقة الحالية البالغة نحو 5.8 مليون طن/السنة
و مشروع Golar FLNG عبر تحويل إحدى ناقلات الغاز الطبيعي المسال المملوكة لشركة جولار (Golar Fuji) إلى منشأة عائمة لإسالة الغاز بطاقة 3.5 مليون طن/السنة، بقيمة استثمارية إجمالية 2.2 مليار دولارا، لذي لم تتحدد وجهته بعد.
وإجمالاً، فإن الطاقة الكلية للمشاريع الأربعة 17.4 مليون طن/السنة